SBNRI: NRI Mutual Funds, Tax
- 55.00المراجعات
- 4.6
- المطوّر
- SBNRI
- تاريخ الإصدار
- 05/05/2021
لقطات الشاشة
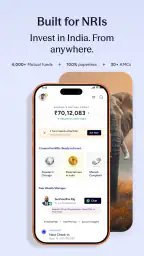
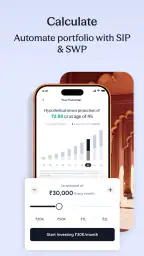
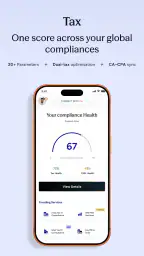
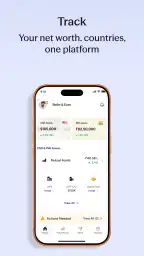
عندما يستخدم أفراد الأسرة الهاتف نفسه بالتناوب، تصبح تطبيقات المال أكثر حساسية من تطبيقات الأخبار أو التسوق. جرّبت SBNRI: NRI Mutual Funds, Tax بهذه النظرة العملية: هل يساعد الهندي المقيم خارج بلده على متابعة استثماراته وشؤونه الضريبية من دون أن يختلط حسابه بحساب شخص آخر؟ انطباعي العام أن التطبيق مفيد جداً لفئة محددة، وهي الهنود العالميون الذين يريدون جمع صناديق الاستثمار المشترك، وتقديم الإقرارات الضريبية، ومراقبة الثروة في مكان واحد، لكنه ليس أداة عائلية مشتركة بالمعنى التقليدي.
التطبيق مجاني، ومطوّره SBNRI، وينتمي إلى فئة الشؤون المالية. حصل على متوسط 4.6 من قرابة أربعة آلاف تقييم، ووصل إلى أكثر من مئة ألف تثبيت. هذه الأرقام تعطيه حضوراً جيداً بين التطبيقات المتخصصة بالمغتربين الهنود، لكنها لا تعني أنه مناسب لكل مستخدم مالي. القيمة الحقيقية هنا تأتي من تركيزه على حالة محددة: شخص يعيش خارج الهند، لكن لديه استثمارات أو التزامات ضريبية أو ثروة مرتبطة بالهند.
كيف يعمل داخل الأسرة وعلى جهاز مشترك؟
سيناريو يومي لمستخدمين يتناوبون على الهاتف
تخيّل أسرة فيها شخص يعمل خارج الهند، وشريك يستخدم الهاتف نفسه أحياناً لإدارة أمور المنزل. قد يفتح أحدهما التطبيق لمراجعة أداء صندوق استثماري، ثم يترك الهاتف على الطاولة. في مثل هذا الوضع، لا أتعامل مع التطبيق كلوحة مالية عائلية مشتركة، بل كأداة شخصية يجب أن تبقى مرتبطة بصاحب الحساب وقراراته. الاستثمار والضرائب ليسا موضوعين مناسبين للتصفح العابر أو للحسابات المختلطة.
أفضل طريقة لاستخدامه في هذا السيناريو هي أن يخصص صاحب الشؤون المالية وقتاً واضحاً للمراجعة، ويتأكد من إغلاق الجلسة أو حماية الهاتف بالطريقة التي يعتمدها الجهاز. لا أفترض وجود وضع عائلي أو ملفات متعددة داخل التطبيق، ولذلك لا أنصح بترك الحساب مفتوحاً أمام أفراد الأسرة. حتى لو كانت النية مجرد مساعدة، فإن ظهور تفاصيل الثروة أو المستندات الضريبية قد يسبب ارتباكاً أو كشفاً غير مقصود للمعلومات.
في المقابل، يمكن أن يكون التطبيق مفيداً عندما يتعاون الزوجان أو أحد أفراد الأسرة في جمع المعلومات. شخص يعيش في الخارج قد يعرف تفاصيل الدخل والإقامة، بينما يحتفظ فرد آخر بمعلومات الاستثمارات في الهند. هنا يساعد وجود أدوات الاستثمار والضرائب والثروة في مساحة واحدة على تنظيم الحوار، لكن القرار النهائي يجب أن يبقى واضحاً: من يملك الحساب؟ ومن يراجع الأرقام؟ ومن يرسل الإقرار أو يتخذ قرار الاستثمار؟
ابدأ بحدود الحساب قبل إدخال أي معلومات
عند إعداد تطبيق مالي مخصص للمغتربين، لا أبدأ بتصفح صناديق الاستثمار مباشرة. أبدأ بتحديد صاحب الحساب والغرض منه. إذا كان الهاتف مشتركاً، أستخدم حساب الجهاز أو قفل الشاشة كخط دفاع أول، وأتجنب حفظ المستندات أو ترك صفحات الضرائب مفتوحة. هذه ليست نصيحة شكلية؛ فالخلط بين ملف شخصي وملف أحد أفراد الأسرة قد يجعل مراجعة الثروة أقل فائدة، حتى لو لم يحدث خطأ مالي مباشر.
ينبغي أيضاً فصل دور المساعد عن دور صاحب القرار. يمكن لشريك أو قريب أن يساعد في قراءة خانة أو ترتيب مستند، لكن لا ينبغي أن يتولى إدخال بيانات حساسة على عجل لمجرد أن التطبيق موجود على الهاتف. الحد الفاصل بين التعاون والوصول غير المقصود مهم جداً في تطبيق مالي، خصوصاً عندما يجمع التطبيق موضوعات استثمارية وضريبية في تجربة واحدة.
من المفيد إنشاء روتين بسيط: فتح التطبيق في وقت خاص، مراجعة المعلومات المطلوبة فقط، تدوين ما يحتاج إلى متابعة، ثم إغلاقه قبل إعادة الهاتف إلى الاستخدام المشترك. هذا الأسلوب يقلل التشتت ويمنع تحويل الهاتف العائلي إلى مساحة مالية مفتوحة طوال اليوم. كما يجعل المقارنة بين شهر وآخر أو بين قرارين استثماريين أكثر هدوءاً من التصفح المتكرر.
التنسيق بين أفراد الأسرة من دون خلط الحسابات
قوة التطبيق تظهر عندما أستخدمه كمرجع شخصي للتحضير للنقاش، لا كبديل عن النقاش نفسه. قبل اجتماع عائلي حول الاستثمار، يمكن لصاحب الحساب مراجعة ما لديه من صناديق وثروات، ثم يشرح للعائلة الصورة العامة بلغة مفهومة. بهذه الطريقة لا يحتاج الجميع إلى لمس الهاتف أو الدخول إلى الحساب، وتبقى التفاصيل الحساسة تحت سيطرة الشخص المسؤول.
في حالة الإقرار الضريبي، يصبح التنسيق أكثر أهمية. قد يحتاج المغترب إلى جمع معلومات من أفراد آخرين، لكن جمعها عبر رسائل متفرقة قد يؤدي إلى نسخ قديمة أو أرقام غير متطابقة. أنصح باستخدام التطبيق كمساحة عمل لصاحب الإقرار، مع الاحتفاظ بقائمة منفصلة لما تم استلامه وما يحتاج إلى مراجعة. لا أتعامل مع ظهور خانة أو نتيجة داخل التطبيق على أنها نهاية العملية؛ المراجعة البشرية ضرورية قبل الإرسال أو اتخاذ قرار.
ومن الاستخدامات العملية أيضاً فصل جلسة “المتابعة” عن جلسة “القرار”. في الجلسة الأولى أتحقق من وضع الثروة أو الاستثمارات، وفي الثانية أقرر إن كان هناك شيء يستحق الإجراء. هذا يمنع ردود الفعل السريعة على حركة قصيرة أو رقم يبدو مقلقاً. التطبيق يساعد في الوصول إلى المعلومات، لكنه لا يلغي الحاجة إلى فهم الأهداف، والمدة، والسيولة المطلوبة للأسرة.
ما الذي يميزه عن البدائل المعتادة؟
عادةً ما يضطر المغترب إلى التنقل بين تطبيق استثمار، وموقع أو خدمة للضرائب، وملف شخصي لمتابعة الثروة. ميزة SBNRI الأساسية في رأيي هي الجمع بين هذه الاحتياجات ضمن توجه واحد مخصص للهنود المقيمين خارج الهند. هذا أكثر راحة من إدارة كل جانب في مكان منفصل، خصوصاً عندما تكون المشكلة الأساسية هي تشتت المعلومات لا نقص الخيارات.
لكن هذه الراحة لها ثمن عملي: قد يشعر المستخدم أن كل شيء أصبح في مكان واحد، فيتوقف عن التحقق من التفاصيل أو عن فهم مصدر كل رقم. البديل المتخصص في الاستثمار قد يكون أفضل لمن يريد أدوات تحليل أعمق لصناديقه، بينما قد تكون خدمة ضريبية مخصصة أنسب لمن لديه وضع ضريبي معقد أو يحتاج إلى مراجعة احترافية دقيقة. أما من يريد ميزانية منزلية مشتركة ومصروفات يومية، فلن يكون هذا التطبيق خياره الطبيعي؛ تركيزه مختلف.
لذلك لا أقارن التطبيق بتطبيقات المحافظ العائلية أو برامج المصروفات فقط. المقارنة العادلة هي مع طريقة يدوية تعتمد على ملفات متعددة وخدمات منفصلة. في هذا السياق، يوفر SBNRI مساراً أكثر ترابطاً للمغترب، لكنه لا يحول تلقائياً كل أفراد الأسرة إلى مستخدمين متساوين، ولا يجعل القرارات المالية جماعية بمجرد مشاركة الهاتف.
الاستخدام الاستثماري: الراحة لا تعني قراراً جاهزاً
إذا كنت مقيماً خارج الهند ولديك صناديق استثمار مشتركة هناك، فوجودها ضمن متابعة واحدة يمكن أن يوفر وقتاً ذهنياً. بدلاً من تذكر أماكن متعددة، أستطيع استخدام التطبيق كنقطة بداية لمعرفة ما يحتاج إلى مراجعة. النصيحة الأهم هنا هي ألا أفتح التطبيق بحثاً عن إجابة سريعة لسؤال “هل أشتري أم أبيع؟”. أستخدمه أولاً لبناء صورة، ثم أربط الصورة بهدف واضح مثل الادخار الطويل أو الحفاظ على السيولة.
هناك فرق بين متابعة الثروة ومراقبة السعر كل يوم. الأول يساعدني على فهم الاتجاه العام لما أملكه، أما الثاني فقد يدفعني إلى قرارات انفعالية. لذلك أرى أن التطبيق أنسب للمراجعة الدورية المنظمة من الاستخدام القَلِق المتكرر. يمكن للمستخدم أن يحدد لنفسه موعداً ثابتاً، ويقارن التغيرات مع أهدافه بدلاً من التعامل مع كل حركة صغيرة كحالة طارئة.
ومن المفيد أيضاً فصل أموال الأسرة بحسب الغرض قبل إدخالها في أي نقاش. أموال التعليم ليست مثل احتياطي الطوارئ، والاستثمار الطويل ليس مثل مبلغ قد يحتاجه المغترب عند العودة أو عند تحويل المال. التطبيق قد يجمع الرؤية، لكنه لا يضع هذه الأولويات نيابة عن المستخدم. هذه النقطة مهمة لأن الشاشة الموحدة قد تجعل أصولاً مختلفة تبدو متشابهة لمجرد أنها تظهر في المكان نفسه.
الضرائب: أين يساعد وأين يجب التمهل؟
وجود جانب لتقديم الإقرارات الضريبية يجعل التطبيق أكثر صلة بالمغترب الذي يتعامل مع التزامات مرتبطة بالهند. في تجربتي، أفضل استخدام له هو تنظيم التحضير: معرفة ما يجب جمعه، وترتيب المعلومات، ومراجعة الصورة قبل الانتقال إلى خطوة الإقرار. لا أتعامل مع أي أداة رقمية على أنها بديل تلقائي عن فهم الإقامة الضريبية أو طبيعة الدخل أو المستندات المطلوبة.
الأسرة التي لديها أكثر من مصدر دخل أو أكثر من بلد تحتاج إلى حذر إضافي. قد يكون لدى الزوجين أو الوالدين أو الأبناء أوضاع مختلفة، حتى لو كانوا يعيشون في المنزل نفسه. لذلك لا أنسخ بيانات شخص إلى ملف آخر لمجرد التشابه في الاسم أو العنوان. أتحقق من صاحب الدخل، والفترة التي تخصه، والغرض من كل مستند. هذه الدقة هي إحدى الطرق التي تمنع الاستخدام المشترك من التحول إلى خطأ إداري.
إذا كان الإقرار بسيطاً، قد يكون التطبيق مريحاً ويقلل عدد الخطوات المتناثرة. أما إذا كانت الحالة معقدة، فأراه نقطة مساعدة لا نقطة اعتماد وحيدة. في هذه الحالة، تكون الاستشارة المتخصصة أو المراجعة المستقلة أفضل من الضغط على زر الإرسال بسرعة. هذه ليست انتقاصاً من التطبيق؛ بل اعتراف بأن التعقيد الضريبي لا يُحل دائماً بواجهة أسهل.
تتبع الثروة للعائلة: استخدمه للوضوح لا للمراقبة
تتبع الثروة يمكن أن يساعد الأسرة على إجراء حديث ناضج حول الأهداف، لكنه قد يصبح مزعجاً إذا تحول إلى مراقبة مستمرة لكل فرد. لا أنصح بأن يطلب أحد من الآخر فتح التطبيق في كل مرة يريد فيها معرفة الوضع المالي. الأفضل مشاركة النتائج التي يحتاجها القرار العائلي فقط، مثل مقدار الادخار المطلوب أو مدى جاهزية صندوق معين، مع ترك التفاصيل الشخصية لصاحبها.
هذا الأسلوب مفيد خصوصاً في الأسر الممتدة، حيث قد يشارك أكثر من شخص في دعم والدين أو التخطيط لتعليم طفل. بدلاً من إرسال لقطات شاشة كثيرة، يمكن لصاحب الحساب إعداد ملخص مفهوم لنفسه ثم مناقشة ما يهم. لا يعني ذلك أن التطبيق ينشئ تقريراً عائلياً تلقائياً؛ إنما أقصد أن أدواته تصبح أكثر فائدة عندما يستخدمها الشخص لترتيب أفكاره قبل الحوار.
ومن الحيل العملية التي أجدها نافعة أن أسجل سبب كل مراجعة: هل أتحقق من هدف طويل الأجل، أم أستعد للإقرار، أم أراجع توزيعاً يحتاج إلى انتباه؟ هذا السؤال الصغير يمنعني من فتح كل قسم بلا هدف. كما يساعد الأسرة على فهم سبب مشاركة معلومة معينة بدلاً من إغراقها بتفاصيل لا تحتاجها.
العمر والثقة وحدود الاستخدام
تصنيف المحتوى العمري للتطبيق هو PEGI 3، لكن ملاءمة العمر لا تعني أن الطفل يجب أن يدير حساباً مالياً أو يطلع على ثروة الأسرة. التصنيف يصف ملاءمة المحتوى العامة، بينما الثقة المالية قرار عائلي مستقل. بالنسبة لي، أتعامل مع التطبيق كأداة للبالغ المسؤول عن الاستثمار أو الضرائب، حتى لو كان الهاتف في المنزل متاحاً لأعمار مختلفة.
إذا احتاج مراهق إلى تعلم أساسيات المال، يمكن للوالد شرح مفاهيم عامة من دون تسليم الهاتف أو كشف الأرقام الفعلية. وإذا ساعد أحد الأبناء في الجانب التقني، مثل تحديث الهاتف أو ترتيب الملفات، فلا ينبغي أن يتحول ذلك تلقائياً إلى وصول كامل إلى الحساب. تقسيم المهام بهذه الطريقة يحافظ على الثقة ويمنح أفراد الأسرة فرصة للتعلم من دون تجاوز حدودهم.
كذلك لا أخلط بين الثقة العائلية والأمان العملي. قد يكون الشخص موثوقاً تماماً، لكن الهاتف قد يضيع أو يتركه المستخدم مفتوحاً. لذلك أستخدم قفل الجهاز، وأتجنب مشاركة رموز الدخول، وأراجع ما يظهر على الشاشة قبل تسليم الهاتف. هذه عادات بسيطة، لكنها أهم من الاعتماد على فكرة أن كل من في المنزل يعرف حدود الخصوصية تلقائياً.
التوافق والإعداد العملي
يعمل التطبيق على أجهزة تبدأ من أندرويد 7.1، ما يجعله قابلاً للاستخدام على عدد واسع من الهواتف التي ما زالت في الخدمة. الإصدار الحالي هو 1.61.0، ومن الأفضل إبقاء النظام والتطبيق محدثين عندما يكون ذلك متاحاً على الجهاز، خصوصاً لأن التطبيق يتعامل مع معلومات مالية. على الهاتف المشترك، أتحقق أيضاً من أن الحساب المستخدم في متجر التطبيقات والجهاز نفسه ليسا تابعين لشخص آخر بطريقة تسبب التباساً في التنبيهات أو البيانات.
لا أتعامل مع التثبيت على أنه إعداد كامل. بعد فتح التطبيق، أحدد من سيستخدمه، وما نوع المهمة التي أريد إنجازها، وأين سأحفظ المستندات التي أحتاج إليها. ثم أختبر سير العمل بمعلومات بسيطة قبل الانتقال إلى مراجعة مالية مهمة. هذه الخطوة تكشف مبكراً إن كان الهاتف مناسباً، وإن كانت الكتابة أو قراءة التفاصيل مريحة، وإن كان الاستخدام الفردي أو جهاز آخر سيكون أفضل.
كونه مجانياً يجعل تجربة البدء أقل مخاطرة من ناحية التكلفة، لكن المجانية لا تعني أن الوقت أو البيانات بلا قيمة. أراجع كل شاشة بهدوء، ولا أضيف معلومات لمجرد اختبار زر. وإذا كان أحد أفراد الأسرة هو من يساعد في الإعداد، أبقى حاضراً وأتأكد من أن كل خطوة تخص صاحب الحساب الصحيح.
متى أنصح به ومتى أختار بديلاً؟
أنصح به للمغترب الهندي الذي يريد نقطة مركزية لمتابعة صناديق الاستثمار المشترك، والاستعداد للإقرارات الضريبية، ورؤية وضع الثروة. يناسب أيضاً من يكره التنقل بين ملفات وخدمات كثيرة، ومن يستطيع تخصيص وقت دوري لمراجعة معلوماته بدلاً من اتخاذ قرارات سريعة. وجود تقييم متوسط 4.6 من نحو أربعة آلاف تقييم يشير إلى قبول جيد بين مستخدميه، لكنني أضع احتياجات الشخص قبل الرقم.
لا أراه الخيار الأول لمن يريد تطبيقاً لإدارة مصروفات الأسرة اليومية، أو حساباً مشتركاً واضحاً لكل أفراد المنزل، أو تحليلات استثمارية متقدمة جداً. كما أن من لا يملك ارتباطاً مالياً بالهند قد لا يستفيد من تركيزه المتخصص. وفي الحالات الضريبية المعقدة، أفضّل استخدامه للمساعدة في التنظيم مع مراجعة خبير أو خدمة متخصصة، لا الاعتماد عليه وحده.
قبل أن تقرر، اسأل نفسك ثلاثة أسئلة عملية: هل أنا مغترب هندي ولدي معلومات مالية مرتبطة بالهند؟ هل أحتاج الجمع بين الاستثمار والضرائب والثروة؟ وهل أستطيع إبقاء الحساب منفصلاً عن الاستخدام العائلي العابر؟ إذا كانت الإجابات نعم، فالتطبيق يستحق التجربة. أما إذا كان هدفك ميزانية منزلية مشتركة أو متابعة مصروفات بسيطة، فستجد أدوات أخرى أقرب إلى احتياجك.
الحكم الأخير للاستخدام المنزلي
بعد النظر إليه من زاوية الأسرة والهاتف المشترك، أرى أن SBNRI أداة شخصية ذات فائدة عائلية غير مباشرة. هو يساعد فرداً معيناً على ترتيب شؤونه المالية الهندية، ثم يساعد هذا الفرد على التواصل مع الأسرة بوضوح أكبر. لكنه ليس مساحة مناسبة لفتح الحساب أمام الجميع، ولا بديلاً عن الاتفاق على من يملك القرار ومن يراجع المستندات.
أكثر ما يعجبني فيه هو تركيزه على مشكلة حقيقية للمغترب: تداخل الاستثمار والضرائب والثروة عبر الحدود، والحاجة إلى رؤية أكثر ترابطاً. وأكثر ما يتطلب انتباهاً هو أن سهولة الوصول قد تشجع على التصفح السريع أو مشاركة الهاتف بلا حدود. إذا حافظت على فصل الحساب، وحددت هدف كل جلسة، وراجعت المعلومات قبل اتخاذ القرار، يصبح التطبيق عملياً ومريحاً.
الخلاصة التي أقولها لصديق هي: جرّبه إذا كنت من الفئة التي صُمم لها، واجعله مركز تنظيم شخصياً لا خزنة عائلية مفتوحة. استخدمه لتجميع الصورة، ثم ناقش القرارات بهدوء، واطلب مساعدة متخصصة عندما تتجاوز الحالة الضريبية أو الاستثمارية ما تستطيع مراجعته بنفسك. بهذه الطريقة يقدم SBNRI: NRI Mutual Funds, Tax قيمة واضحة من دون أن نحمّله دوراً لم يُصمم له.
أبرز المزايا
- يوفر أدوات لحساب الضرائب والاستثمارات المخصصة للهنود غير المقيمين.
- يسهّل مقارنة صناديق الاستثمار المشتركة وفق العوائد والمخاطر.
- يدعم متابعة المحفظة والاستثمارات من مكان واحد.
- يقدم محتوى إرشاديًا حول الضرائب والتحويلات المالية للهند.
- يساعد في اكتشاف خيارات استثمار متوافقة مع وضع المقيم خارج الهند.
القيود
- قد تتطلب بعض الخدمات التحقق من مستندات وبيانات مصرفية كثيرة.
- المعلومات الضريبية لا تغني عن استشارة خبير مؤهل.
- تجربة الاستخدام قد تبدو معقدة للمبتدئين في الاستثمار.
- تختلف المنتجات المتاحة حسب بلد الإقامة واللوائح المحلية.
- قد تتأخر تحديثات قيمة الصناديق أو حالة المعاملات أحيانًا.
الأسئلة الشائعة
ما هو تطبيق SBNRI: NRI Mutual Funds, Tax؟
تطبيق SBNRI هو منصة مالية موجهة أساسًا للهنود غير المقيمين (NRI)، وتجمع في مكان واحد خدمات الاستثمار في صناديق الاستثمار المشتركة، ومتابعة الضرائب، وبعض الخدمات المالية المرتبطة بالاستثمار في الهند. يساعد التطبيق المستخدم على استكشاف المنتجات المتاحة، فهم الإجراءات المطلوبة، وإدارة استثماراته عن بُعد، مع ضرورة التحقق من أهلية كل خدمة وفق بلد الإقامة ونوع الحساب.
هل يستطيع الهنود غير المقيمين الاستثمار في صناديق الاستثمار المشتركة عبر التطبيق؟
نعم، صُمم التطبيق لتسهيل استثمار الهنود غير المقيمين في صناديق الاستثمار المشتركة الهندية، لكنه لا يعني أن جميع الصناديق أو الخيارات ستكون متاحة لكل مستخدم. قد تختلف الأهلية بحسب دولة الإقامة، ونوع الحساب البنكي NRE أو NRO، ومتطلبات شركة إدارة الأصول. قبل الاستثمار، ينبغي إكمال التحقق من الهوية وتقديم المستندات المطلوبة ومراجعة الشروط والرسوم.
هل يقدم SBNRI خدمات إعداد الضرائب والاستشارات الضريبية؟
يتضمن SBNRI أدوات وخدمات مرتبطة بالضرائب والاستثمارات، وقد يساعد المستخدم في فهم الالتزامات الضريبية أو الوصول إلى خبراء مختصين، خصوصًا فيما يتعلق بدخل الاستثمار الهندي ووضع غير المقيم. ومع ذلك، لا ينبغي اعتبار المعلومات العامة بديلاً عن استشارة ضريبية شخصية. تختلف القواعد حسب الدولة، والإقامة الضريبية، ونوع الدخل، لذلك يُفضل تأكيد التفاصيل مع مستشار مؤهل.
ما المستندات المطلوبة لفتح حساب أو بدء الاستثمار من خلال التطبيق؟
غالبًا سيُطلب من المستخدم تقديم مستندات مثل جواز السفر الهندي أو بطاقة OCI، وإثبات الإقامة خارج الهند، وإثبات العنوان، وبيانات الحساب البنكي، ومستندات KYC، وقد تُطلب وثائق إضافية وفق المنتج المالي المختار. يجب أن تكون البيانات واضحة وسارية، كما قد تستغرق عملية التحقق بعض الوقت. لا تشارك المستندات إلا عبر القنوات الرسمية والآمنة داخل التطبيق.
هل تطبيق SBNRI آمن، وما الرسوم والمخاطر التي يجب معرفتها؟
يوفر التطبيق خدمات مالية، ولذلك يجب التعامل معه بعناية مثل أي منصة استثمارية. راجع سياسة الخصوصية، وطرق حماية الحساب، والجهة التي تنفذ المعاملة، قبل إدخال بياناتك أو تحويل الأموال. كما ينبغي الانتباه إلى رسوم الخدمة، والضرائب، ورسوم الصناديق، وفروق أسعار الصرف، ومخاطر السوق. الاستثمارات ليست مضمونة العائد، وقد تنخفض قيمتها، لذا اقرأ المستندات الرسمية قبل اتخاذ القرار.


